Domain eilkredit-online.de kaufen?
Wir ziehen mit dem Projekt
eilkredit-online.de um.
Sind Sie am Kauf der Domain
eilkredit-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eilkredit-online.de kaufen?
Was ist eine Bonitätsprüfung Handy?
Eine Bonitätsprüfung Handy ist eine Überprüfung der Kreditwürdigkeit einer Person, die ein Mobiltelefonvertrag abschließen möchte. Dabei wird die finanzielle Situation des Antragstellers analysiert, um festzustellen, ob er in der Lage ist, die monatlichen Zahlungen für das Handy und den Tarif zu leisten. Diese Prüfung erfolgt in der Regel durch Abfrage von Daten bei Auskunfteien wie der Schufa oder Creditreform. Das Ergebnis der Bonitätsprüfung beeinflusst dann die Entscheidung des Mobilfunkanbieters, ob der Vertrag genehmigt wird und welche Konditionen gelten. In einigen Fällen kann eine negative Bonitätsprüfung dazu führen, dass der Vertrag abgelehnt wird oder eine höhere Kaution verlangt wird. **
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
Ähnliche Suchbegriffe für Handy
Top-Angebote
Produkte zum Begriff Handy:
-
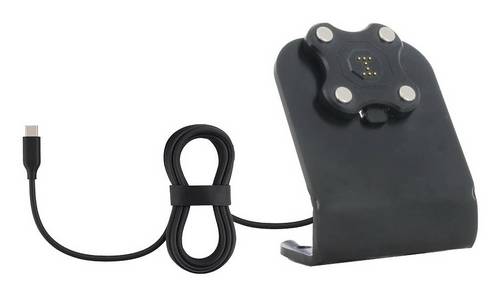
Mobilis Handy Dockingstation Schwarz Passend für Handy-Modell: UniversellMobilis Energia Ladestation Kompakt und professionell, wurde sie entwickelt, um eine schnelle, zuverlässige und flexible Ladelösung in allen Arbeitsumgebungen zu bieten. Kompatibel nur mit Geräten, die mit einem ENERGIA-Magnet-Dongle ausgestattet sind.70,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Kriterien müssen Kreditnehmer erfüllen, um einen günstigen Zinssatz für ihre Darlehen zu erhalten?
Kreditnehmer müssen eine gute Bonität haben, um einen günstigen Zinssatz zu erhalten. Ein stabiles Einkommen und eine niedrige Verschuldung sind ebenfalls wichtige Kriterien. Je besser die finanzielle Situation des Kreditnehmers, desto niedriger ist in der Regel der Zinssatz für das Darlehen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
In welcher Form können Sondertilgungen bei der Tilgung von Krediten und Darlehen vorgenommen werden? Welche Vorteile bieten Sondertilgungsmöglichkeiten für Kreditnehmer?
Sondertilgungen können in Form von Einmalzahlungen oder regelmäßigen zusätzlichen Tilgungen erfolgen. Sie ermöglichen es Kreditnehmern, schneller schuldenfrei zu werden und Zinskosten zu sparen. Zudem können sie flexibel auf finanzielle Veränderungen reagieren und ihre Kreditlaufzeit verkürzen. **


Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Welche Optionen stehen Kreditnehmern zur Verfügung, um die Laufzeit ihres Kredits zu verlängern und welche Voraussetzungen müssen dafür erfüllt sein? Können Kreditnehmer ihren Kreditvertrag vorzeitig verlängern, und welche Auswirkungen hat dies auf die monatliche Rückzahlung?
Kreditnehmer können die Laufzeit ihres Kredits verlängern, indem sie mit der Bank eine Umschuldung oder eine Prolongation vereinbaren. Voraussetzungen dafür sind eine positive Bonität, ausreichendes Einkommen und keine negativen Schufa-Einträge. Eine vorzeitige Verlängerung des Kreditvertrags kann zu einer Senkung der monatlichen Rückzahlung führen, da sich die Gesamtkreditsumme auf einen längeren Zeitraum verteilt. **
Top-Angebote
Produkte zum Begriff Handy:
-
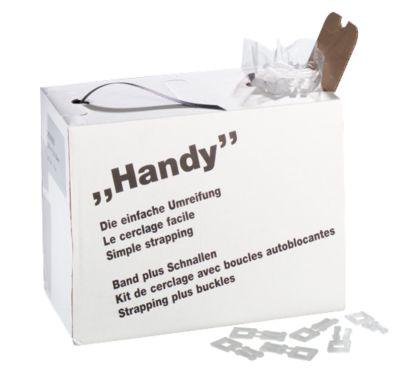
Umreifungssystem HANDYRationelles Umreifen ohne aufwendiges Gerät. Das Umreifungsband kann durch die Verschlussschnallen mehrmals geöffnet und wieder verschlossen werden. In einem praktischen Spenderkarton ist alles schnell zur Hand: 600 Meter Umreifungsband aus 12 mm starkem PP sowie 200 Kunststoff-Verschlussschnallen. * Ideal bei kleinem Bedarf * das Band wird mit den praktischen Verschlussschnallen einfach festgezurrt * kann mühelos wieder von Hand geöffnet werden79,72 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Mobilis Handy Dockingstation Schwarz Passend für Handy-Modell: UniversellMobilis Energia Ladestation Kompakt und professionell, wurde sie entwickelt, um eine schnelle, zuverlässige und flexible Ladelösung in allen Arbeitsumgebungen zu bieten. Kompatibel nur mit Geräten, die mit einem ENERGIA-Magnet-Dongle ausgestattet sind.70,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Bonitätsprüfung Handy?
Eine Bonitätsprüfung Handy ist eine Überprüfung der Kreditwürdigkeit einer Person, die ein Mobiltelefonvertrag abschließen möchte. Dabei wird die finanzielle Situation des Antragstellers analysiert, um festzustellen, ob er in der Lage ist, die monatlichen Zahlungen für das Handy und den Tarif zu leisten. Diese Prüfung erfolgt in der Regel durch Abfrage von Daten bei Auskunfteien wie der Schufa oder Creditreform. Das Ergebnis der Bonitätsprüfung beeinflusst dann die Entscheidung des Mobilfunkanbieters, ob der Vertrag genehmigt wird und welche Konditionen gelten. In einigen Fällen kann eine negative Bonitätsprüfung dazu führen, dass der Vertrag abgelehnt wird oder eine höhere Kaution verlangt wird. **
-
Wie funktionieren Sondertilgungsmöglichkeiten bei der Tilgung von Darlehen? Welche Vorteile bieten sie für Kreditnehmer?
Sondertilgungsmöglichkeiten erlauben es Kreditnehmern, zusätzlich zur regulären Tilgung Geld auf das Darlehen zurückzuzahlen. Dadurch kann die Laufzeit verkürzt und Zinskosten gespart werden. Kreditnehmer können flexibler agieren und schneller schuldenfrei werden. **
-
Welche Kriterien müssen Kreditnehmer erfüllen, um einen günstigen Zinssatz für ihre Darlehen zu erhalten?
Kreditnehmer müssen eine gute Bonität haben, um einen günstigen Zinssatz zu erhalten. Ein stabiles Einkommen und eine niedrige Verschuldung sind ebenfalls wichtige Kriterien. Je besser die finanzielle Situation des Kreditnehmers, desto niedriger ist in der Regel der Zinssatz für das Darlehen. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Handy
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
In welcher Form können Sondertilgungen bei der Tilgung von Krediten und Darlehen vorgenommen werden? Welche Vorteile bieten Sondertilgungsmöglichkeiten für Kreditnehmer?
Sondertilgungen können in Form von Einmalzahlungen oder regelmäßigen zusätzlichen Tilgungen erfolgen. Sie ermöglichen es Kreditnehmern, schneller schuldenfrei zu werden und Zinskosten zu sparen. Zudem können sie flexibel auf finanzielle Veränderungen reagieren und ihre Kreditlaufzeit verkürzen. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Welche Optionen stehen Kreditnehmern zur Verfügung, um die Laufzeit ihres Kredits zu verlängern und welche Voraussetzungen müssen dafür erfüllt sein? Können Kreditnehmer ihren Kreditvertrag vorzeitig verlängern, und welche Auswirkungen hat dies auf die monatliche Rückzahlung?
Kreditnehmer können die Laufzeit ihres Kredits verlängern, indem sie mit der Bank eine Umschuldung oder eine Prolongation vereinbaren. Voraussetzungen dafür sind eine positive Bonität, ausreichendes Einkommen und keine negativen Schufa-Einträge. Eine vorzeitige Verlängerung des Kreditvertrags kann zu einer Senkung der monatlichen Rückzahlung führen, da sich die Gesamtkreditsumme auf einen längeren Zeitraum verteilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.